নভেম্বর ২০২০-এ Pix চালু হলে, সংশয়বাদীরা উল্লেখ করেছিলেন যে ব্রাজিলে ইতিমধ্যে TED এবং DOC ছিল, এবং গ্রহণ ধীর হবে। পাঁচ বছরেরও কম সময়ের মধ্যে, Pix মাসে ৬ বিলিয়নেরও বেশি লেনদেন প্রক্রিয়া করে, মাসে প্রায় R$৩ ট্রিলিয়ন (প্রায় $৫৫০ বিলিয়ন USD) স্থানান্তর করে, এবং ১৭ কোটিরও বেশি নিবন্ধিত ব্যবহারকারী আছে — যা ব্রাজিলের প্রাপ্তবয়স্ক জনসংখ্যার প্রায় ৭৫% প্রতিনিধিত্ব করে।
এই সংখ্যাগুলি প্রক্ষেপণ নয়। এগুলি Banco Central do Brasil-এর প্রকাশিত তথ্য থেকে আসে। এবং এগুলি যেকোনো মানদণ্ডে বিশ্বের যেকোনো জায়গায় পেমেন্ট অবকাঠামো সিস্টেমের দ্রুততম গ্রহণগুলির একটির রূপরেখা দেয়।
Pix আগে যা ছিল তার সাথে কীভাবে তুলনা করে
Pix-এর আগে, ব্রাজিলে ইলেকট্রনিক স্থানান্তর TED (Transferência Eletrônica Disponível)-এ পরিচালিত হত, যা কার্যদিবসে ঘণ্টার মধ্যে নিষ্পত্তি হত, বেশিরভাগ ব্যাংকে প্রতি লেনদেনে R$৮–২৫ খরচ হত, এবং রাতে ও সাপ্তাহিক ছুটিতে পাওয়া যেত না। DOC স্থানান্তর পরের কার্যদিবস পর্যন্ত লেগেছিল। ব্যবসায়ীদের জন্য ক্রেডিট ও ডেবিট কার্ডের ৩০-দিনের নিষ্পত্তি চক্র ছিল।
Pix দিনে ২৪ ঘণ্টা, সপ্তাহে ৭ দিন, বছরে ৩৬৫ দিন পরিচালনা করে। স্থানান্তর সেকেন্ডে নিষ্পত্তি হয়। ব্যক্তিদের জন্য, এটি বিনামূল্যে। ছোট ব্যবসার জন্য, Banco Central কার্ড ইন্টারচেঞ্জ হারের চেয়ে উল্লেখযোগ্যভাবে কম স্তরে ফি সীমাবদ্ধ করে।
ফলাফল: Pix ক্রেডিট ও ডেবিট কার্ডের লেনদেনের সংখ্যা একত্রে ৮০%-এরও বেশি ছাড়িয়ে গেছে। ব্রাজিল এমন একটি দেশ থেকে, যেখানে অনানুষ্ঠানিক নগদ পেমেন্ট নিম্ন-আয়ের জনগোষ্ঠীতে আধিপত্য করত, এমন একটি দেশে পরিণত হয়েছে যেখানে তাৎক্ষণিক ডিজিটাল পেমেন্ট এখন বিনিময়ের ডিফল্ট মাধ্যম।
| পেমেন্ট পদ্ধতি | মাসিক লেনদেন (২০২৬) | নিষ্পত্তির সময় | প্রেরকের খরচ |
|---|---|---|---|
| Pix | ৬B+ | সেকেন্ড | বিনামূল্যে (ব্যক্তি) |
| ডেবিট কার্ড | ~১.৮B | পরের কার্যদিবস (ব্যবসায়ী) | পরিবর্তনশীল |
| ক্রেডিট কার্ড | ~১.৬B | ৩০ দিন (ব্যবসায়ী) | সরাসরি কিছু নয় |
| TED | ~৪০০M | একই দিন (ব্যবসার সময়) | R$৮–২৫ |
কে Pix ব্যবহার করেন এবং কী কারণে
১৭ কোটি নিবন্ধিত ব্যবহারকারী প্রতিটি আয় বর্গে বিস্তৃত, কিন্তু গ্রহণের প্যাটার্ন ভিন্ন। উচ্চ-আয়ের ব্রাজিলিয়ানদের জন্য, Pix TED প্রতিস্থাপন করেছে এবং পিয়ার-টু-পিয়ার স্থানান্তরের ডিফল্ট হয়েছে। নিম্ন-আয়ের ব্রাজিলিয়ানদের জন্য, যারা আগে নগদের উপর নির্ভর করতেন তাদের অনেকের কাছে, Pix ছিল প্রথম ব্যবহারিক ডিজিটাল পেমেন্ট টুল — এটির জন্য শুধু একটি স্মার্টফোন এবং একটি ব্যাংক অ্যাকাউন্ট প্রয়োজন ছিল, যার মধ্যে Nubank এবং PicPay-এর মতো ফিনটেকগুলি বৃহৎ পরিসরে অফার করা বিনামূল্যের ডিজিটাল অ্যাকাউন্ট (conta digital) অন্তর্ভুক্ত।
সব আকারের ব্যবসায়ীরা কার্ড মেশিনের সস্তা বিকল্প হিসেবে Pix QR কোড গ্রহণ করেছে। একটি ছোট বাজার বিক্রেতা Pix পেমেন্টে কোনো ইন্টারচেঞ্জ ফি দেন না; একটি কার্ড বিক্রয়ে, ইন্টারচেঞ্জ ১.৫–৩.৫% পর্যন্ত যেতে পারে। সেই খরচের পার্থক্য ছোট ব্যবসার জন্য অর্থবহ সঞ্চয়ে জমা হয়েছে এবং কার্ডের পরিবর্তে নগদ থেকে Pix-এ পরিবর্তনে অবদান রেখেছে।
পরবর্তীতে কী: Pix by Tap এবং Pix Automático
Banco Central Pix-এর কার্যকারিতা তার মূল পিয়ার-টু-পিয়ার এবং QR কোড সুযোগের বাইরে প্রসারিত করছে।
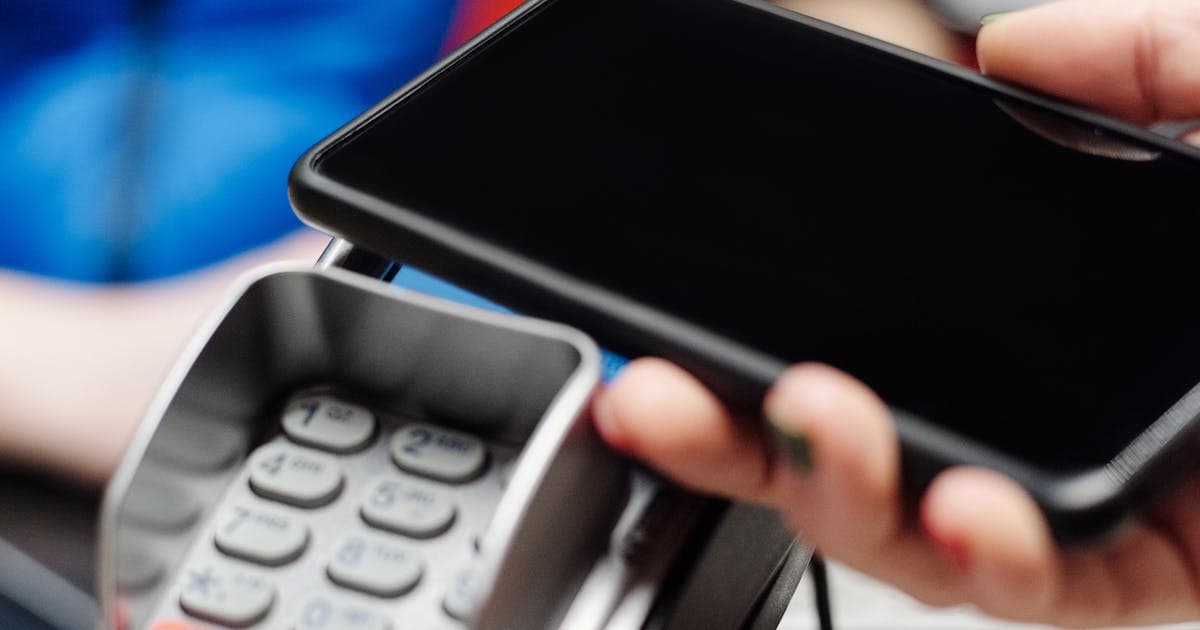
Pix by Tap (NFC): ২০২৬ সালের পর্যায়ক্রমিক রোলআউটে এই বৈশিষ্ট্যটি NFC (নিয়ার-ফিল্ড কমিউনিকেশন)-এর মাধ্যমে Pix পেমেন্ট সক্ষম করে — কন্ট্যাক্টলেস কার্ড পেমেন্ট এবং Apple/Google Pay-এর জন্য একই প্রযুক্তি। একজন গ্রাহক পেমেন্ট টার্মিনালের কাছে যান, ফোন পেমেন্ট শুরুর অনুরোধ পায়, ব্যবহারকারী নিশ্চিত করেন, এবং লেনদেন সম্পন্ন হয়। এটি Pix-কে ভৌত পয়েন্ট-অফ-সেল পরিস্থিতিতে প্রসারিত করে যেখানে QR কোড অস্বস্তিকর।
Pix Automático: একটি পুনরাবৃত্তিমূলক পেমেন্ট প্রক্রিয়া যা গ্রাহকদের পুনরাবৃত্তিমূলক Pix ডেবিট অনুমোদন করতে দেয় — সাবস্ক্রিপশন, ইউটিলিটি বিল, ঋণ পরিশোধের জন্য। এটি সরাসরি বলেতো বাংকারিও-র সাথে প্রতিযোগিতা করে, যা ঐতিহাসিকভাবে ব্রাজিলে পুনরাবৃত্তিমূলক পেমেন্ট সংগ্রহে আধিপত্য করেছে।
আন্তর্জাতিক Pix: Banco Central সীমান্ত-পারাপার Pix আন্তঃকার্যক্ষমতার পরিকল্পনা সংকেত দিয়েছে। সামঞ্জস্যপূর্ণ তাৎক্ষণিক পেমেন্ট সিস্টেম সহ দেশগুলির সাথে — বিশেষত লাতিন আমেরিকা ও ইউরোপে — চুক্তি বিভিন্ন পর্যায়ের আলোচনায় রয়েছে।
আর্থিক অন্তর্ভুক্তিতে অর্থনৈতিক প্রভাব
Pix চালু হওয়ার পরের বছরগুলিতে ব্রাজিলের ব্যাংকিং-বহির্ভূত জনসংখ্যা নাটকীয়ভাবে কমেছে। Banco Central-এর সমীক্ষায় দেখা গেছে যে কোনো আনুষ্ঠানিক আর্থিক অ্যাকাউন্ট নেই এমন ব্রাজিলিয়ানের অনুপাত উল্লেখযোগ্যভাবে হ্রাস পেয়েছে কারণ ডিজিটাল ফিনটেকগুলি, Pix আন্তঃকার্যক্ষমতার দ্বারা চালিত, তাৎক্ষণিক পেমেন্ট কার্যকারিতা সহ বিনামূল্যের অ্যাকাউন্ট অফার করেছে।
ক্রেডিট অ্যাক্সেসের জন্য প্রভাব উল্লেখযোগ্য। Pix-এর মাধ্যমে উৎপন্ন পেমেন্ট তথ্য এখন Open Finance ইকোসিস্টেমে প্রবেশ করছে, যেখানে (সম্মতি সহ) এটি ক্রেডিট সিদ্ধান্তকে অবহিত করতে পারে। তিন বছরের দৈনিক Pix রসিদ সহ একজন ছোট বিক্রেতার একটি প্রদর্শনযোগ্য আয়ের ইতিহাস আছে যা ঋণ মূল্যায়নের জন্য ব্যবহার করা যেতে পারে।
Pix আর্থিক সিস্টেমে কত খরচ করে
Pix ঐতিহ্যগত আর্থিক সিস্টেমের জন্য নিরপেক্ষ ছিল না। ব্যাংকগুলি TED এবং DOC লেনদেন থেকে উল্লেখযোগ্য ফি আয় করত; সেই আয় মূলত অদৃশ্য হয়ে গেছে। কার্ড কোম্পানিগুলি একটি প্রতিযোগীর মুখোমুখি যা ব্যবসায়ীদের কম চার্জ করে এবং দ্রুত নিষ্পত্তি করে।
প্রধান ব্যাংকগুলি Pix-কে অবকাঠামো হিসেবে গ্রহণ করে এবং অন্য মাত্রায় প্রতিযোগিতা করে অভিযোজিত হয়েছে: ক্রেডিট পণ্য, বিনিয়োগ অফার, বীমা এবং গ্রাহক সেবা। ফিনটেকগুলি মূল বৈশিষ্ট্য হিসেবে Pix একীভূতকরণ তৈরি করেছে এবং দ্রুত গ্রাহক অর্জন করতে এটি ব্যবহার করেছে।
ঝুঁকি এবং সীমাবদ্ধতা
গ্রহণের পাশাপাশি Pix জালিয়াতি বেড়েছে। Banco Central রাতের লেনদেনে সীমা বাস্তবায়ন করেছে এবং ব্যাংকগুলিকে জালিয়াতি-বিরোধী সিস্টেম তৈরি করতে বাধ্য করেছে, কিন্তু Pix স্থানান্তর লক্ষ্য করে সামাজিক প্রকৌশল কেলেঙ্কারি একটি উল্লেখযোগ্য সমস্যা রয়ে গেছে।
ছয় বিলিয়ন এবং এর মানে কী
মাসিক ৬ বিলিয়ন সংখ্যাটি একটি বিমূর্ত অর্জন নয়। এটি ৬ বিলিয়ন মুহূর্ত প্রতিনিধিত্ব করে যেখানে অর্থ পাঁচ বছর আগের চেয়ে দ্রুত, সস্তা এবং আরও অ্যাক্সেসযোগ্যভাবে স্থানান্তরিত হয়েছে। ২১.৫ কোটি মানুষের অর্থনীতিতে তার যৌগিক প্রভাব উল্লেখযোগ্য এবং চলমান।
Pix যে অবকাঠামো তৈরি করেছে — তাৎক্ষণিক নিষ্পত্তি রেলস, সর্বজনীন কী-ভিত্তিক ঠিকানা, পেমেন্ট শুরুর জন্য ওপেন API — এখন সেই ভিত্তি যার উপর Open Finance, Drex এবং ব্রাজিলিয়ান আর্থিক পণ্যের পরবর্তী প্রজন্ম নির্মিত হচ্ছে।
Royal Binary-তে, আমরা বাজারের গতিশীলতার পাশাপাশি ব্রাজিলিয়ান অর্থায়নে অবকাঠামো-স্তরের উন্নয়ন পর্যবেক্ষণ করি। এই কাঠামোগত পরিবর্তনগুলি বিনিয়োগের সুযোগগুলিকে কীভাবে প্রভাবিত করে তা বুঝতে আগ্রহী হলে, আমাদের প্ল্যাটফর্ম অন্বেষণ করুন।